公認会計士
 Tsumugu
公認会計士は、企業の財務情報が正しく作成されているかを確認し、社会からの信頼を支える会計と監査の専門職です。
企業は、売上や利益、資産、借入金などの情報をまとめた財務諸表を作成しています。 こうした情報は、投資家や銀行、取引先などが企業の経営状況を判断するために利用します。 しかし、財務情報に誤りや不正があれば、企業に関わる多くの人が正しい判断をできなくなってしまいます。 公認会計士は、企業が作成した財務諸表を専門的な立場から調べ、会計基準などに従って適切に作成されているかを監査します。 例えば、企業が公表した売上や利益が正しく計算されているか、資産が適切に評価されているかなどを確認します。 監査の結果は、監査報告書としてまとめられます。 公認会計士の仕事は、監査だけではありません。 企業の経営改善や財務管理を支援したり、企業の合併・買収に関する助言を行ったりすることもあります。 また、税理士登録を行うことで、税務に関する専門業務を担当する道もあります。 「会計の専門知識 × 監査 × 企業と社会の信頼」を通して、経済活動を支える職業です。 公認会計士になるための代表的な方法は、公認会計士試験に合格し、必要な実務経験と実務補習を経て、修了考査に合格し、公認会計士として登録することです。
公認会計士の仕事内容
公認会計士は、企業の財務情報を監査する仕事を中心に、会計や経営に関するさまざまな業務を行います。
財務諸表監査
企業が作成した財務諸表が、会計基準に従って適切に作成されているかを確認します。 売上や利益、資産、負債などの情報を調べ、財務情報の信頼性を高めます。
会計帳簿の確認
企業の会計帳簿や取引記録などを確認し、財務諸表に重要な誤りがないか調べます。 請求書や契約書などの資料を確認することもあります。
監査証拠の収集
監査の判断に必要な資料や情報を集め、分析します。 企業の担当者への質問や書類の確認、取引内容の検証などを行います。
内部統制の評価
企業が会計上の誤りや不正を防ぐために整えている仕組みを確認します。 業務の流れや承認手続きなどを調べ、内部統制が適切に整備・運用されているか評価します。
監査報告書の作成
監査の結果をまとめ、財務諸表に対する監査意見を表明します。 投資家や取引先などが財務情報を利用する際の重要な資料になります。
上場企業の監査
株式市場に上場している企業などの財務諸表を監査します。 多くの投資家が利用する財務情報の信頼性を支える仕事です。
企業の会計に関する助言
企業が適切な会計処理を行うため、会計基準や財務報告に関する助言を行います。 ただし、監査先への助言には独立性を守るための制限があります。
経営コンサルティング
企業の経営課題を分析し、財務管理や業務改善などについて助言します。 会計や財務の専門知識を生かす仕事です。
M&Aに関する支援
企業の合併・買収に関する財務調査や企業価値の分析などを行います。 企業の財務状況や経営上のリスクを確認します。
企業価値の評価
企業の収益力や資産、将来の事業計画などを分析し、企業価値を評価します。 M&Aや事業承継などの場面で活用されます。
IPO支援
企業が株式市場への上場を目指す際に、会計制度や内部管理体制の整備などを支援します。 上場準備に必要な財務報告の仕組みづくりに関わります。
不正会計の調査
企業の会計処理に不正の疑いがある場合、取引記録や関連資料などを調査します。 不正の原因や影響を分析することもあります。
税務に関する業務
公認会計士は、所定の手続きを経て税理士登録を行うことで、税務申告や税務相談などを担当できます。 公認会計士資格だけで、税理士としての登録を必要とする業務を自由に行えるわけではありません。
公認会計士の主な勤務先
公認会計士は、監査法人を中心に、企業や金融機関、コンサルティング会社などで活躍しています。
監査法人
企業の財務諸表監査などを行う監査法人で働きます。 公認会計士の代表的な勤務先です。
大手監査法人
国内外の大企業や上場企業などの監査を担当します。 大規模な監査チームの一員として働くこともあります。
中小監査法人
中堅企業や地域企業などの監査を担当します。 さまざまな業種の企業と関わる機会があります。
公認会計士事務所
個人の公認会計士事務所で、監査や会計に関する専門業務を行います。 事務所によって専門分野や業務内容が異なります。
コンサルティング会社
企業の経営改善や財務管理、M&Aなどに関する助言を行います。 会計の専門知識を経営支援に生かします。
企業の経理・財務部門
企業内で会計処理や財務報告、資金管理などを担当します。 企業の経営を内部から支える働き方です。
企業の内部監査部門
企業の業務や内部統制などを確認し、経営上のリスク管理を支援します。 外部監査とは異なり、企業内部の立場から業務を評価します。
金融機関
銀行や証券会社などで、財務分析やリスク管理などの業務を担当します。 金融や会計に関する知識を生かすことができます。
投資ファンド
投資先企業の財務分析や企業価値評価などを行います。 企業の成長性や財務状況を調査します。
大学・研究機関
会計学や監査論などの教育・研究に携わります。 大学教員や研究者として活躍する人もいます。
独立開業
自分で公認会計士事務所を開設し、監査や会計に関する専門業務を行います。 独立後は、専門業務に加えて事務所の経営や顧客対応なども担当します。
公認会計士になるには?
公認会計士になるためには、原則として公認会計士試験に合格し、必要な実務経験と実務補習を経て、修了考査に合格し、公認会計士として登録する必要があります。 公認会計士試験は、公認会計士・監査審査会が実施する国家試験です。 試験には学歴や年齢による受験資格の制限がありません。 そのため、大学を卒業していなくても受験できます。
高校卒業後の進路を考える
公認会計士試験には学歴による受験制限がないため、高校卒業後に直接試験合格を目指すこともできます。 一方で、大学の商学部や経営学部、経済学部などへ進学し、会計や経営について学びながら試験に挑戦する方法もあります。 大学卒業は必須ではありませんが、会計や経営に関する知識は試験対策や実務に役立ちます。
大学で会計や経営を学ぶ
商学部や経営学部などでは、簿記や財務会計、管理会計、経営学などを学びます。 企業のお金の流れや財務諸表の仕組みを理解することは、公認会計士を目指すうえで重要です。 ただし、理系学部や法学部など、会計とは異なる分野から公認会計士を目指す人もいます。
簿記の基礎を学ぶ
公認会計士試験の学習では、簿記や会計の基礎知識が重要です。 簿記では、企業の取引を記録し、財務諸表を作成する仕組みを学びます。 日商簿記検定などを活用して、段階的に知識を身につける方法もあります。 ただし、簿記検定の取得は公認会計士試験の受験条件ではありません。
公認会計士試験の学習
公認会計士試験は、短答式試験と論文式試験で構成されています。 試験では、会計や監査、企業経営、法律などに関する幅広い知識が問われます。 独学で学習する人もいますが、資格試験の予備校や通信講座などを利用する人もいます。
短答式試験
短答式試験では、会計や監査などに関する基礎的・専門的な知識が問われます。 主な試験科目は次のとおりです。
- 財務会計論
- 管理会計論
- 監査論
- 企業法
短答式試験は、例年、年2回実施されています。 一定の条件を満たして短答式試験に合格すると、所定の期間、短答式試験の免除を受けられる制度があります。
論文式試験
論文式試験では、専門知識を具体的な問題に応用し、論理的に説明する力が問われます。 主な試験科目は次のとおりです。
- 会計学
- 監査論
- 企業法
- 租税法
- 選択科目
選択科目は、経営学、経済学、民法、統計学の中から一つを選びます。 短答式試験と論文式試験に合格すると、公認会計士試験の合格者となります。
監査法人などで実務経験を積む
公認会計士として登録するためには、法令で定められた実務経験(業務補助等)が必要です。 必要な期間は通算3年以上です。 監査法人で監査業務の補助を行うなど、法令で認められた業務を経験します。 実務経験は、一定の要件を満たせば試験合格前のものも対象となります。
実務補習を受ける
公認会計士として必要な専門知識や実務能力を身につけるため、実務補習を受けます。 実務補習では、会計や監査、税務、職業倫理などについて学びます。 実務補習は原則として3年間の課程ですが、一定の要件によって期間が異なる場合があります。
修了考査に合格する
実務補習の課程を修了するためには、所定の単位を取得し、修了考査に合格する必要があります。 修了考査では、会計や監査、税務、経営、職業倫理などの知識が問われます。
公認会計士として登録する
公認会計士試験への合格、必要な実務経験、実務補習の修了など、法令で定められた要件を満たした後、日本公認会計士協会の公認会計士名簿への登録手続きを行います。 登録が完了すると、公認会計士として活動できるようになります。
公認会計士になるまでのロードマップ
- 中学生・高校生数学や国語、社会などの基礎学力を身につける。企業や経済、お金の仕組みに興味を持ち、論理的に考える力を育てる。
- 大学進学・会計の学習商学部や経営学部、経済学部などで会計や経営を学ぶ。または独学や資格講座などで簿記・会計の基礎知識を身につける。
- 公認会計士試験に合格財務会計論や管理会計論、監査論、企業法などを学び、短答式試験と論文式試験に合格する。
- 実務経験を積む監査法人などで、法令に定められた監査業務の補助などに従事し、通算3年以上の実務経験を満たす。
- 実務補習・修了考査実務補習で会計や監査、職業倫理などを学び、必要な単位を取得して修了考査に合格する。
- 公認会計士として登録・活動日本公認会計士協会への登録を行い、監査法人や企業などで働く。または独立開業し、会計や監査の専門家として活躍する。
中学生・高校生のうちにやっておきたいこと
公認会計士は、企業の財務情報を確認し、会計や監査の専門知識を使って社会の信頼を支える仕事です。 中学生・高校生のうちは、数学や国語、社会などの基礎学力を身につけ、企業やお金の仕組みに関心を持つことが大切です。
数学の基礎を身につける
会計では数字を正確に扱うため、計算力や論理的に考える力が役立ちます。 ただし、公認会計士の仕事は難しい数学の計算ばかりではありません。 数字の意味を理解し、正しく分析することが重要です。
国語の力を身につける
会計基準や法律、契約書などを正確に読み取るため、読解力が必要です。 監査結果を分かりやすく説明するための文章力も役立ちます。
社会や経済の仕組みを学ぶ
政治・経済や公民などを通して、企業活動や金融、税金の仕組みを理解しましょう。
英語を学ぶ
海外企業の財務情報を読んだり、国際的な監査業務に関わったりする際に英語力が役立ちます。
簿記に触れてみる
簿記は、企業のお金の動きを記録し、財務諸表を作成するための基本的な知識です。 日商簿記検定などを活用して学ぶ方法もあります。
ニュースに関心を持つ
企業の決算や経済ニュースを見ることで、会計や経営が社会とどのようにつながっているか理解できます。
正確に確認する習慣をつける
監査では小さな誤りが重要な問題につながることもあるため、資料を丁寧に確認する姿勢が大切です。
大学では何を学ぶ?
公認会計士になるために、特定の大学や学部を卒業する必要はありません。 ただし、商学部や経営学部、経済学部などでは、公認会計士の仕事に役立つ知識を学ぶことができます。
簿記
企業の取引を記録し、財務諸表を作成するための基本的な仕組みを学びます。
財務会計
企業の財政状態や経営成績を、財務諸表として報告する方法について学びます。
管理会計
企業の経営判断や予算管理に役立つ会計情報の活用方法を学びます。
監査論
財務諸表の信頼性を確認するための監査の考え方や手続きについて学びます。
経営学
企業の経営戦略や組織、経営管理などについて学びます。
経済学
市場や企業、消費者の行動、経済全体の仕組みについて学びます。
企業法
会社の設立や組織、株主、取締役などに関する法律について学びます。
租税法
法人税や所得税など、税金に関する法律や制度について学びます。
統計学
データを整理・分析し、数値から特徴や傾向を読み取る方法を学びます。
情報システム
企業の会計システムやデータ管理、情報技術の活用について学びます。 近年は会計業務でもデータ分析やITの知識が重要になっています。
公認会計士試験とは?
公認会計士試験は、会計や監査などの専門知識を判定する国家試験です。 学歴や年齢による受験資格の制限がなく、大学在学中でも受験できます。 試験は、短答式試験と論文式試験の2段階で実施されます。
短答式試験
短答式試験は、会計や監査などに関する知識を選択式の問題で確認する試験です。 主な試験科目は次の4科目です。
- 財務会計論
- 管理会計論
- 監査論
- 企業法
短答式試験は例年、年2回実施されます。
論文式試験
論文式試験では、専門知識を使って問題を分析し、論理的に解答する力が問われます。 試験科目は次のとおりです。
- 会計学
- 監査論
- 企業法
- 租税法
- 選択科目
選択科目は、経営学、経済学、民法、統計学から一つを選択します。
合格基準
短答式試験と論文式試験には、それぞれ合格基準が設けられています。 総合的な得点だけでなく、科目ごとの成績が合否に影響する場合もあります。
試験科目の免除
一定の学位や資格、過去の試験結果などに応じて、一部の試験科目が免除される制度があります。 免除の条件や有効期間は制度によって異なります。
試験の難易度
公認会計士試験は、会計や監査、法律などの幅広い知識が必要な難関国家試験です。 知識を覚えるだけでなく、具体的な問題に応用する力や、限られた時間で正確に解答する力が求められます。
試験合格後
公認会計士試験に合格しただけでは、公認会計士として登録することはできません。 法令で定められた実務経験と実務補習の修了などの要件を満たす必要があります。 ※試験科目や日程、合格基準などは変更される場合があるため、最新情報は公認会計士・監査審査会の公式情報を確認してください。
公認会計士になるまで何年かかる?
公認会計士になるまでの期間は、大学への進学や試験の合格時期、実務経験の積み方などによって異なります。
大学進学ルート
高校卒業 → 大学(4年間)→ 公認会計士試験 → 実務経験・実務補習 → 修了考査 → 登録 大学で会計や経営について学びながら、公認会計士試験に挑戦する方法です。 大学在学中に試験へ合格することも可能です。
大学在学中に試験へ合格するルート
高校卒業 → 大学在学中に試験合格 → 実務経験・実務補習 → 修了考査 → 登録 大学在学中に試験へ合格し、卒業後に監査法人などで実務経験を積む方法です。
大学へ進学しないルート
高校卒業 → 公認会計士試験 → 実務経験・実務補習 → 修了考査 → 登録 公認会計士試験には学歴要件がないため、大学を卒業しなくても資格取得を目指せます。
社会人から目指すルート
就職 → 仕事をしながら試験勉強 → 公認会計士試験 → 必要な実務経験・実務補習 → 修了考査 → 登録 社会人として働きながら試験合格を目指す人もいます。
実務経験と実務補習の期間
公認会計士登録には、原則として通算3年以上の実務経験が必要です。 また、実務補習は原則として3年間の課程です。 実務経験と実務補習は並行して進められる場合があり、実務経験は試験合格前に積むことも可能です。 そのため、単純に年数を合計するわけではありません。 公認会計士になるまでの年数は一律ではなく、進路や試験合格の時期によって異なります。
公認会計士になるためにかかる費用
公認会計士になるための費用は、大学への進学や資格講座の利用状況などによって異なります。
4年制国立大学
4年間で約250万〜300万円程度が学費の参考目安です。 大学によって授業料や入学金などが異なります。
4年制公立大学
4年間で約230万〜320万円程度が学費の参考目安です。 大学や居住地によって入学金が異なる場合があります。
4年制私立大学
文系学部の場合、4年間で約400万〜550万円程度が学費の参考目安です。 大学によって授業料や施設設備費などが異なります。
独学の場合
簿記や会計、監査、企業法などの基本書や問題集の購入費用が必要です。 教材の種類や学習期間によって費用は異なります。
資格講座を利用する場合
公認会計士試験の予備校や通信講座を利用すると、数十万円から100万円程度以上の費用がかかる場合があります。 講座の内容や受講期間によって費用は異なります。
試験・登録に関する費用
公認会計士試験の受験手数料や、実務補習に関する費用、公認会計士登録に伴う費用などが必要です。 登録後には日本公認会計士協会の会費なども必要になります。 なお、実務補習の費用を勤務先が負担する場合もあります。 ※大学の学費や資格講座の費用は概算です。実際の費用は各大学や講座、日本公認会計士協会などの公式情報で確認してください。
公認会計士に向いている人
数字を扱うことが好き
財務諸表や会計データを扱うため、数字を正確に読み取ることが好きな人に向いています。
論理的に考えられる
財務情報を分析し、根拠に基づいて判断する力が求められます。
正確に作業することが得意
会計や監査では小さな誤りも重要になるため、細かな確認を丁寧に行える人に向いています。
責任感がある
企業の財務情報の信頼性を支える仕事のため、責任を持って業務に取り組む姿勢が大切です。
公平な立場で判断できる
監査では、企業から独立した立場で客観的に判断することが重要です。
企業や経済に興味がある
企業の経営状況や経済活動について関心を持てる人に向いています。
人と協力して働ける
監査ではチームで業務を進めることが多いため、協調性やコミュニケーション能力が必要です。
学び続けられる
会計基準や法律、監査制度などは変化するため、新しい知識を学び続ける姿勢が求められます。
公認会計士の働き方
監査法人の公認会計士
監査法人に所属し、企業の財務諸表監査などを担当します。 監査チームの一員として働き、経験を積むことで責任のある業務を担当するようになります。
大手監査法人での働き方
上場企業や大企業などの監査を担当し、大規模な監査チームで働きます。 国際的な企業の監査に関わる機会もあります。
中小監査法人での働き方
中堅企業や地域企業などの監査を担当します。 幅広い業務を経験できる場合があります。
企業内公認会計士
企業の経理・財務部門や内部監査部門などで働きます。 企業の経営や財務管理を内部から支えます。
コンサルティング業務
企業の経営改善や財務管理、M&Aなどに関する助言を行います。
金融分野での働き方
銀行や証券会社、投資ファンドなどで、財務分析やリスク管理などを担当します。
独立開業
自分で公認会計士事務所を開設し、監査や会計に関する専門業務を行います。 独立後は、事務所の経営や顧客対応なども担当します。 公認会計士の働き方は、専門分野や勤務先、独立開業の有無によって異なります。
公認会計士の収入
公認会計士の収入は、勤務先や経験年数、役職、専門分野、独立開業の有無などによって異なります。 監査法人に勤務する場合は、給与や賞与などが収入の中心となります。 経験を積み、マネージャーやパートナーなどの役職に就くことで、収入が増える場合があります。 企業内公認会計士は、勤務する企業の給与制度や役職によって収入が決まります。 独立開業している公認会計士は、依頼者から受け取る報酬が収入の中心となります。 ただし、独立開業の場合は、事務所の家賃や人件費、設備費などの経費も必要です。 年収は500万〜1,000万円程度が一つの参考範囲ですが、これは公認会計士全体の最新の公的平均年収を示すものではありません。 経験の浅い人や勤務先によっては、この範囲を下回る場合があります。 一方で、大手監査法人の上級職や専門性の高い業務を担当する人、独立開業して多くの依頼を受ける人などでは、この範囲を上回る場合もあります。 また、独立開業の場合は売上と実際の所得が異なるため、単純に比較することはできません。 公認会計士は、経験や専門分野、働き方によって収入の差が大きい職業です。
公認会計士のやりがい
社会の信頼を支えられる
企業の財務情報を監査することで、投資家や取引先などが安心して判断できる環境づくりに貢献できます。
企業の成長を支援できる
会計や財務の専門知識を使い、企業の経営改善や成長を支援できます。
専門知識を生かせる
会計や監査、法律などの専門知識を組み合わせて働くことができます。
さまざまな企業に関われる
監査法人では、業種や規模の異なる企業の仕事に関わる機会があります。
国際的に活躍できる
海外企業の監査や国際的な会計業務などに関わる道があります。
幅広いキャリアを選べる
監査法人だけでなく、企業や金融機関、コンサルティング会社などでも専門知識を生かせます。
独立開業を目指せる
経験を積んだ後、自分の公認会計士事務所を開設する道があります。
公認会計士に関連する学問
会計学
企業の取引を記録し、財務情報を作成・分析する方法について学ぶ。
経営学
企業の経営戦略や組織、経営管理などについて学ぶ。
経済学
市場や企業、消費者の行動、経済全体の仕組みについて学ぶ。
商学
企業の商取引や流通、会計、金融などについて学ぶ。
法学
企業活動に関する法律や契約、会社制度などについて学ぶ。
金融学
金融市場や資金調達、投資、リスク管理などについて学ぶ。
統計学
データを整理・分析し、数値から特徴や傾向を読み取る方法について学ぶ。
公認会計士に関連する資格・認定
公認会計士
企業の財務諸表監査などを専門とする国家資格です。 公認会計士として業務を行うには、所定の要件を満たして登録する必要があります。
税理士
税務申告や税務相談などを専門とする国家資格です。 公認会計士は、所定の要件と登録手続きを経て税理士として活動する道があります。
日商簿記検定
企業の会計や簿記に関する知識・技能を測る検定試験です。 公認会計士を目指す際の基礎学習に役立ちます。
米国公認会計士(USCPA)
アメリカの州ごとに登録・免許制度が設けられている会計専門資格です。 日本の公認会計士資格とは別の制度です。
中小企業診断士
中小企業の経営課題の分析や経営改善の支援などを行う国家資格です。
ファイナンシャル・プランニング技能士
家計や資産形成、保険、税金などに関する知識・技能を証明する国家検定の資格です。
公認会計士に関連する職業
税理士
税務申告や税務相談などを通して、個人や企業の税金に関する問題を支援します。
経営コンサルタント
企業の経営課題を分析し、改善策や成長戦略などを提案します。
金融機関の職員
銀行や証券会社などで、融資や資産運用、財務分析などの業務を担当します。
企業の経理担当者
企業の取引を記録し、決算や財務諸表の作成などを担当します。
企業の財務担当者
企業の資金調達や資金管理、財務戦略などを担当します。
内部監査担当者
企業の業務や内部統制を確認し、経営上のリスク管理を支援します。
証券アナリスト
企業の財務情報や経済状況などを分析し、投資判断に役立つ情報を提供します。
中小企業診断士
中小企業の経営課題を分析し、経営改善や事業成長を支援します。
公認会計士についてもっと詳しく知る
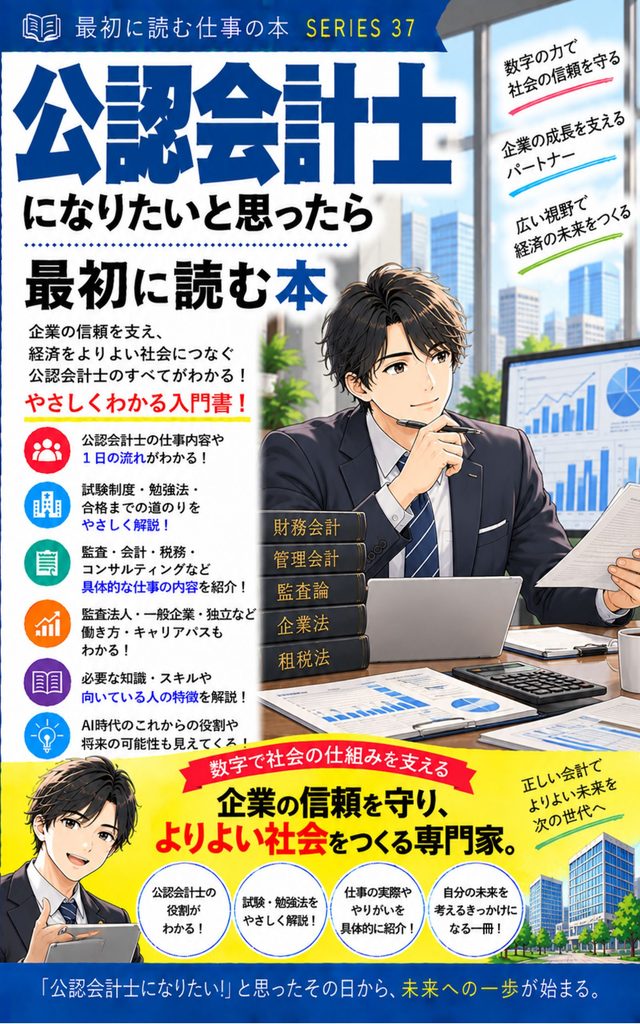
公認会計士の仕事に興味を持ったら、もう少し詳しく「会計と監査の専門知識で、企業と社会の信頼を支える仕事」の世界をのぞいてみませんか?
JOVERSIAの「最初に読む仕事の本」シリーズでは、『公認会計士になりたいと思ったら最初に読む本』というテーマで、仕事内容、大学で学ぶこと、公認会計士試験、監査法人での実務、就職先、働き方、収入、独立開業、将来のキャリアなどを詳しく紹介することができます。 「公認会計士になるにはどの学部へ進学すればいい?」「公認会計士試験はどのくらい難しい?」「税理士とは何が違う?」など、公認会計士という職業をより具体的に知りたい人に向けた内容です。